
На этой странице9 разделов
- Что ограничивает Регламент Совета ЕС № 833/2014
- Исключение, о котором почти никто не говорит
- Кого лимит касается — и кого нет
- Как лимит работает на практике в португальском банке
- Если у вас уже есть вид на жительство в Португалии, лимит на вас не действует
- Открытие или сохранение счёта в португальском банке для гражданина России
- Что делать, если вам законно нужно превысить €100 000
- Частые заблуждения
- Где проверять актуальность правила
Что ограничивает Регламент Совета ЕС № 833/2014
Нет, больше €100 000 в одном банке держать нельзя, если на вас не распространяется исключение. С начала 2022 года право ЕС ограничивает вклады граждан России и резидентов России суммой €100 000 (по курсу ЦБ РФ на 19 сентября 2026 года около 9,67 млн рублей, 1 € = 96,67 ₽) на один банк. Лимит считается отдельно по каждому банку Евросоюза, включая все банки Португалии, а не по общему остатку на всех счетах сразу, как многие ошибочно думают.
На форумах эмигрантов эта норма обрастает слухами вроде «у россиян отбирают сбережения после €100 тысяч» или «в Европе нельзя держать больше 100 тысяч евро». Ни то ни другое не соответствует тексту закона. Реальное правило записано в статье 5b Регламента Совета (ЕС) № 833/2014, основного санкционного инструмента ЕС против России. Оно уже слухов и практичнее, а исключение по виду на жительство часто решает вопрос полностью.
Статья 5b запрещает банкам ЕС принимать вклады свыше €100 000 (совокупно) от:
- граждан России,
- физических лиц, проживающих в России, независимо от их гражданства,
- юридических лиц и организаций, зарегистрированных в России,
- юридических лиц и организаций за пределами ЕС, более чем на 50% принадлежащих российским собственникам.
Лимит действует на общий остаток на счетах клиента в одном банке ЕС, а не на отдельный перевод. Это подтверждает FAQ Европейской комиссии по этой мере, составленный для банков: на английском языке это самое понятное официальное разъяснение.
Поскольку это регламент, а не директива, статья 5b действует автоматически во всех странах ЕС, включая Португалию, без отдельного национального закона. Каждый банк, работающий в Португалии (Millennium bcp, Caixa Geral de Depósitos, Novo Banco, Santander Totta, ActivoBank и остальные), обязан её применять.
Исключение, о котором почти никто не говорит
В пересказах на форумах и в соцсетях теряется важная деталь: лимит в €100 000 действует не для всех, у кого российский паспорт. Статья 5b(3) прямо освобождает от него:
- граждан страны ЕС, Европейской экономической зоны или Швейцарии,
- физических лиц с временным или постоянным видом на жительство в стране ЕС, ЕЭЗ или Швейцарии.
Вторая категория важнее всего для читателей этого сайта. Отказываться от российского паспорта и получать другое гражданство ради выхода из-под лимита не нужно: хватит действующего вида на жительство где-нибудь в ЕС/ЕЭЗ/Швейцарии. На практике карта резидента по визе D7, по цифровому кочевнику D8, по Golden Visa или любой другой действующий португальский (или иной ЕС/ЕЭЗ/швейцарский) вид на жительство полностью снимает ограничение с момента, когда документ вступил в силу, независимо от того, как давно он у вас и подавали ли вы уже на гражданство.
Тот же FAQ Еврокомиссии подтверждает это напрямую: держатели двойного гражданства (России и ЕС/ЕЭЗ/Швейцарии), а также граждане России с видом на жительство в одной из этих стран «могут получать зачисления сверх €100 000».
Кого лимит касается — и кого нет
Чаще всего читатели спрашивают о следующем.
Важна ли страна проживания? Нет. Комиссия прямо подтвердила, что запрет «применяется к вкладам граждан России независимо от того, где они проживают», включая граждан России, живущих в третьей стране (например, в ОАЭ, Сербии или Турции), если на них не распространяется исключение. Сам по себе переезд из России лимит не снимает: снимает его только гражданство или вид на жительство ЕС/ЕЭЗ/Швейцарии.
Касается ли это граждан Беларуси? Нет. Статья 5b написана конкретно вокруг российского гражданства и проживания в России (плюс организаций с российским контролем). Беларусь в статье не упомянута, поэтому сам лимит в €100 000 на граждан Беларуси не распространяется. При этом банки вправе применять собственную усиленную проверку к клиентам из любой санкционной или высокорисковой юрисдикции, но это решение конкретного банка, а не требование этой нормы.
А граждан Казахстана и Молдовы? Тоже нет, по той же логике: статья 5b перечисляет только российское гражданство, проживание в России и организации с российским контролем. Ни Казахстан, ни Молдова в тексте регламента не фигурируют, так что этот конкретный лимит на их граждан не действует, независимо от того, где они держат счёт.
А юридических лиц это касается? Да. Потолок в €100 000 действует и на юридическое лицо, причём по каждой организации отдельно, а не по группе компаний в целом. Он же распространяется на компании за пределами ЕС, более чем на 50% принадлежащие, прямо или косвенно, гражданам или резидентам России.
Как лимит работает на практике в португальском банке
Как это устроено, важнее самой цифры:
| Ситуация | Что происходит |
|---|---|
| Вы открываете новый счёт и подпадаете под лимит | Банк не примет вклад, который поднимет ваш общий остаток в этом банке выше €100 000 |
| У вас уже было больше €100 000 в португальском банке до 26 февраля 2022 года | Остаток защищён «дедушкиной оговоркой»: его можно хранить, тратить или снимать, но банк не даст ему снова вырасти выше €100 000 |
| У вас уже было меньше €100 000 | Можно пополнять счёт до €100 000 в этом банке, но не сверх этого |
| У вас счета в нескольких банках ЕС | Лимит в €100 000 действует отдельно в каждом банке, суммарно по всем банкам его не считают |
Два нюанса, которые легко упустить. Во-первых, лимит учитывает все ваши счета в этом банке вместе (текущий, накопительный, срочные вклады), а не каждый по отдельности. Во-вторых, поскольку лимит установлен именно на банк, а не как общий потолок по всему ЕС, человек, подпадающий под ограничение и имеющий законные сбережения выше €100 000, вправе на законных основаниях распределить их по разным банкам, оставаясь в каждом из них ниже лимита. У португальских банков есть и отдельная обязанность по смежной статье того же регламента: отчитываться по любому счёту, связанному с гражданином или резидентом России. Поэтому вопросы и запрос документов от банка стоит ожидать независимо от остатка на счету.
Если у вас уже есть вид на жительство в Португалии, лимит на вас не действует
Это стоит повторить, потому что это самый практичный факт во всей статье. Если у вас есть действующий вид на жительство в Португалии (по визе D7, по визе цифрового кочевника D8, по Golden Visa или после продления вида на жительство), статья 5b(3) уже выводит вас из-под лимита €100 000. Освобождение даёт сам вид на жительство. Натурализация, NIF (Número de Identificação Fiscal — налоговый идентификационный номер) и количество прожитых в Португалии лет для этого не нужны.
Если ваши сбережения превышают €100 000 и вы переезжаете в Португалию по визе D7 или D8, первым делом оформляйте вид на жительство: лимит перестаёт действовать в тот момент, когда документ становится действительным, задолго до того, как у вас появится право подавать на гражданство.
Открытие или сохранение счёта в португальском банке для гражданина России
Лимит ограничивает остаток, но не запрещает банку обслуживать клиента. Тем не менее в 2026 году открыть и сохранить счёт гражданину России в Португалии сложнее, чем следует из одного регламента. Два шага важнее остальных:
- Получите NIF. Ни один банк в Португалии, ни традиционный, ни необанк, не откроет счёт без него. Если у вас его ещё нет, начните с пошагового гида по получению NIF.
- Соберите стандартный пакет документов, одинаковый независимо от гражданства: паспорт, подтверждение адреса, подтверждение дохода и (для американцев и всё чаще для остальных) налоговая самосертификация. Полный гид по открытию счёта в португальском банке разбирает требования конкретных банков.
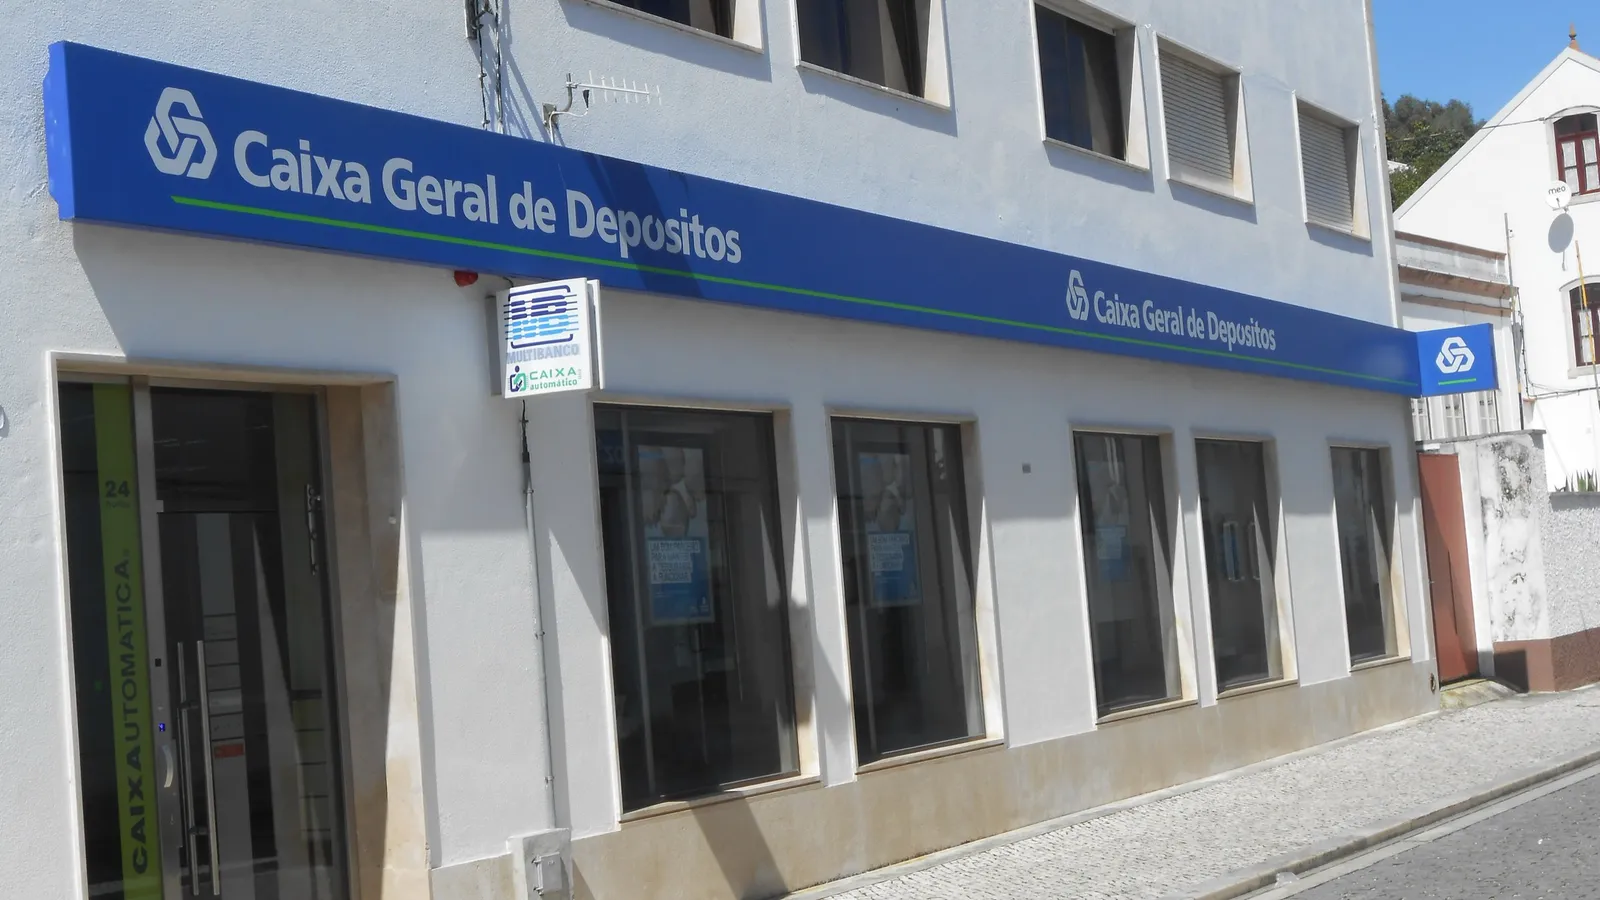
Украинские и независимые СМИ (в том числе The New Voice of Ukraine и UNITED24 Media) сообщили в июне 2026 года, что Caixa Geral de Depósitos, крупнейший государственный банк Португалии, начал уведомлять часть клиентов из России, судя по сообщениям, в первую очередь тех, у кого нет действующего вида на жительство в Португалии или устарели данные, что их счета будут закрыты к 14 августа 2026 года. Официального заявления самого CGD или уведомления от государства по этому поводу не было, поэтому это стоит воспринимать как решение конкретного банка в рамках комплаенса, а не как изменение права ЕС или Португалии. Если вы клиент CGD или выбираете банк как гражданин России, самый надёжный способ: спросить банк напрямую, письменно, затрагивает ли это ваш счёт, и заранее убедиться, что вид на жительство, адрес и подтверждение дохода в банке актуальны.
Что делать, если вам законно нужно превысить €100 000
В регламенте есть отдельный, более узкий механизм на этот случай: статья 5c позволяет компетентному национальному органу страны ЕС разрешить банку принять вклад сверх €100 000 в определённых обстоятельствах, например если средства строго необходимы для базовых жизненных нужд (аренда или ипотека, еда, лекарства, налоги, страховые взносы, коммунальные платежи) или для других официально определённых целей. Это не происходит автоматически, и подать заявку напрямую как физическое лицо нельзя: запрос от вашего имени должен подать сам банк, а компетентный орган рассматривает каждый случай индивидуально и вправе установить дополнительные условия по отчётности. Если у вас конкретная, ограниченная по времени потребность, например покупка недвижимости или документально подтверждённый жизненный расход, спросите банк, готов ли он подать такой запрос. Процедура и требуемые доказательства определяются на усмотрение национального органа, а не прописаны в самом регламенте.
Частые заблуждения
- «Это португальский закон, вдруг мой банк трактует его иначе». Нет, это регламент ЕС прямого действия. Каждый банк, лицензированный в стране ЕС, применяет один и тот же порог €100 000 и одно и то же исключение; отдельной португальской версии правила не существует.
- «Получил NIF, значит, освобождён от лимита». Нет. NIF — налоговый номер, а не вид на жительство, и на лимит по статье 5b он никак не влияет. Освобождение привязано именно к гражданству ЕС/ЕЭЗ/Швейцарии или к виду на жительство там.
- «Уехал из России, и лимит больше не действует». Само по себе нет. Лимит следует за российским гражданством, где бы человек ни жил; снимает его только гражданство или вид на жительство ЕС/ЕЭЗ/Швейцарии.
- «На граждан Беларуси действует тот же лимит в €100 000». Нет, не по этой статье. Статья 5b написана конкретно вокруг российского гражданства и проживания в России.
Где проверять актуальность правила
С 2022 года санкции ЕС против России расширялись неоднократно, поэтому перед решением проверьте, что читаете актуальную версию правила. Европейская комиссия публикует и периодически обновляет собственный FAQ по этому ограничению на понятном языке, а актуальный сводный текст Регламента Совета (ЕС) № 833/2014 поддерживается на EUR-Lex. Обе ссылки есть в источниках ниже. Это не юридическая или финансовая консультация. Если на кону серьёзные деньги (крупный перевод, запрос по статье 5c, угроза закрытия счёта), уточняйте свой конкретный случай в комплаенсе банка или у юриста, а не полагайтесь на пересказ, включая этот.
Частые вопросы
Можно ли гражданам России держать в банке Португалии больше €100 000?
Только если есть исключение. Регламент Совета ЕС № 833/2014 (статья 5b) ограничивает вклады граждан России и резидентов России суммой €100 000 в одном банке. Лимит не действует, если у вас есть гражданство ЕС, ЕЭЗ или Швейцарии либо действующий вид на жительство в одной из этих стран — включая португальские D7, D8 или Golden Visa.
Снимается ли лимит €100 000, если получить вид на жительство в Португалии?
Да. Статья 5b(3) полностью освобождает от лимита любого, у кого есть временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии — включая португальскую карту резидента по D7, D8 или Golden Visa. Гражданство для этого не нужно: достаточно самого вида на жительство, действующего с момента выдачи.
Что будет с деньгами, если на счету уже было больше €100 000 до 26 февраля 2022 года?
Такой остаток защищён «дедушкиной оговоркой». Банк не заставит вас снять разницу, и этими деньгами можно свободно распоряжаться, но нарастить остаток обратно выше €100 000 банк не даст, пока вы не получите право на исключение.
Лимит €100 000 действует на один счёт или на все счета в Португалии?
На один банк — но с учётом всех ваших счетов там вместе: текущего, накопительного, срочных вкладов. Держать €100 000 в одном банке и ещё €100 000 в другом законно, если в каждом отдельном банке общий остаток не превышает €100 000.
Действует ли лимит, если гражданин России живёт не в России, а, например, в Сербии или ОАЭ?
Да. Европейская комиссия прямо подтвердила, что ограничение применяется к гражданам России независимо от страны проживания. Сам по себе переезд из России в третью страну лимит не снимает — снимает его только гражданство или вид на жительство в ЕС, ЕЭЗ или Швейцарии.
Распространяется ли лимит €100 000 на граждан Беларуси, Казахстана или Молдовы?
Нет. Статья 5b называет только граждан России, физических лиц — резидентов России и организации с российским контролем; Беларусь, Казахстан и Молдова в тексте регламента не упомянуты. Банк всё равно вправе применять усиленную проверку к клиенту из любой чувствительной юрисдикции, но это решение самого банка, а не требование этой нормы.
Источники
В этом гиде используются следующие официальные источники — ссылки ведут напрямую, чтобы вы могли всё проверить.
Некоторые ссылки на этой странице являются партнёрскими. Если вы совершите покупку по ним, мы можем получить комиссию без дополнительных затрат для вас. Как мы собираем и обновляем информацию